استراتژی خلق ارزش: چگونه رشد پایدار کسبوکار را محقق کنیم?
خدمات حرفه ای
در محیط کسب و کار پویا و رقابتی امروز، سازمان ها باید برای مشتریان، کارکنان، سهامداران و جامعه ارزش آفرینی کنند – نه صرفاً درآمدزایی. مشتریان انتظار محصولات با کیفیت، خدمات استثنایی و شیوه های تجاری مسئولانه را دارند، در حالی که سرمایه گذاران و کارکنان به دنبال سازمان هایی با پتانسیل رشد پایدار و چشم انداز بلندمدت قوی هستند. برآورده کردن این انتظارات متنوع نیازمند یک استراتژی ایجاد ارزش برنامه ریزی شده است.
یک استراتژی ایجاد ارزش برنامه ریزی شده به سازمان ها کمک می کند تا انتظارات ذینفعان را با اولویت های بلندمدت کسب و کار متعادل کنند. این استراتژی مبنایی عملی برای بهبود عملکرد، تقویت تاب آوری و حمایت از رشد پایدار فراهم می کند.
با دستیابی به اصول و مراحل پیاده سازی و معیارهای عملکردی، به سازمان ها کمک خواهد شد تا ایجاد ارزش را به یک رشته تجاری عملی تبدیل کنند.
استراتژی ایجاد ارزش چیست؟
استراتژی ایجاد ارزش یک برنامه ساختاریافته برای افزایش ارزش بلندمدت کسب و کار با بهبود نتایج مشتری، عملکرد عملیاتی، نوآوری، قابلیت های کارکنان و روابط ذینفعان است. این استراتژی منابع و قابلیت های یک سازمان را با نتایج تجاری قابل اندازه گیری مرتبط می کند.
ایجاد ارزش فراتر از افزایش سود است. این شامل ایجاد اعتماد، تقویت روابط با مشتری، تشویق نوآوری، بهبود عملکرد کارکنان و مشارکت مثبت در جامعه است. سازمان هایی که به طور مداوم ارزش ارائه می دهند، یک مزیت رقابتی ایجاد می کنند که تکرار آن برای رقبا دشوار است.
چرا استراتژی ایجاد ارزش مهم است؟
استراتژی ایجاد ارزش مهم است زیرا سودآوری را با وفاداری مشتری، کارایی عملیاتی، نوآوری، عملکرد کارکنان و تاب آوری بلندمدت مرتبط می کند.
یکی از مزایای اصلی آن افزایش رضایت مشتری است. مصرف کنندگان امروزی به گزینه های بی شماری دسترسی دارند و اغلب کسب و کارهایی را انتخاب می کنند که تجربیات استثنایی ارائه می دهند تا صرفاً کمترین قیمت ها را. با درک ترجیحات مشتری و بهبود مستمر محصولات و خدمات، سازمان ها می توانند روابط قوی ایجاد کنند که خریدهای مکرر و توصیه های مثبت را تشویق می کند.
ایجاد ارزش همچنین کارایی عملیاتی را بهبود می بخشد. کسب و کارهایی که به طور منظم فرآیندهای خود را ارزیابی می کنند می توانند هزینه های غیرضروری را شناسایی کرده، ضایعات را از بین ببرند و استفاده از منابع را بهینه کنند. بهبود کارایی هزینه های عملیاتی را کاهش می دهد در حالی که کیفیت محصول را حفظ یا افزایش می دهد که منجر به سودآوری بالاتر می شود.
نوآوری نتیجه حیاتی دیگری از ایجاد ارزش است. شرکت هایی که تفکر خلاق را تشویق می کنند و در تحقیق و توسعه سرمایه گذاری می کنند، بهتر می توانند به روندهای متغیر بازار پاسخ دهند. چه معرفی محصولات جدید، چه اتخاذ فناوری های پیشرفته یا بهبود فرآیندهای تجاری، نوآوری سازمان ها را قادر می سازد تا در صنایع در حال تحول سریع رقابتی باقی بمانند.
علاوه بر این، کسب و کارهایی که ایجاد ارزش را در اولویت قرار می دهند می توانند برای سرمایه گذاران، کارکنان با استعداد و شرکای استراتژیک جذاب تر شوند. رویکرد روشن ایجاد ارزش نشان می دهد که سازمان نه تنها بر بازده فوری بلکه بر تاب آوری، ایجاد قابلیت، رشد مسئولانه و عملکرد بلندمدت تمرکز دارد.
اصول اصلی استراتژی ایجاد ارزش
یک استراتژی ایجاد ارزش موفق بر چندین اصل استوار است که تصمیم گیری سازمانی و برنامه ریزی بلندمدت را هدایت می کند.
رویکرد مشتری محور
مشتریان پایه و اساس هر کسب و کار موفقی هستند. درک نیازها، ترجیحات و انتظارات آنها سازمان ها را قادر می سازد تا محصولات و خدماتی را توسعه دهند که مشکلات واقعی را حل می کنند. جمع آوری بازخورد مشتری، تجزیه و تحلیل روندهای بازار و ارائه تجربیات شخصی از اجزای ضروری ایجاد ارزش مشتری محور است.
سازمان ها می توانند این اصل را با ترکیب مصاحبه با مشتری، نظرسنجی های رضایت، تجزیه و تحلیل بلیط پشتیبانی و داده های استفاده از محصول برای شناسایی فرصت های بهبود اعمال کنند.
نوآوری مستمر
نوآوری با توانمندسازی کسب و کارها برای بهبود پیشنهادات موجود و توسعه راه حل های جدید، رشد را به ارمیت می آورد. سازمان ها باید خلاقیت را تشویق کنند، تحول دیجیتال را بپذیرند و در فناوری هایی مانند هوش مصنوعی، اتوماسیون، محاسبات ابری و تجزیه و تحلیل داده ها سرمایه گذاری کنند. نوآوری مستمر به کسب و کارها کمک می کند تا رقابتی باقی بمانند در حالی که رضایت مشتری را بهبود می بخشند.
معیارهای مفید شامل زمان عرضه به بازار، درآمد حاصل از پیشنهادات جدید، پذیرش فناوری های جدید و تعداد ایده های آزمایش شده که به مرحله اجرا می رسند.
برتری عملیاتی
عملیات کارآمد برای ایجاد ارزش ضروری است. کسب و کارها باید گردش کار را ساده کرده، زنجیره تامین را بهینه کرده، مدیریت کیفیت را بهبود بخشیده و هزینه های غیرضروری را کاهش دهند. برتری عملیاتی تضمین می کند که سازمان ها محصولات و خدمات با کیفیت بالا را ارائه می دهند در حالی که بهره وری و سودآوری را به حداکثر می رسانند.
سازمان ها می توانند پیشرفت را از طریق بهره وری، زمان چرخه عملیاتی، نرخ خطا، سطوح کیفیت و معیارهای هزینه خدمات ردیابی کنند.
مشارکت و توسعه کارکنان
کارکنان نقش حیاتی در دستیابی به موفقیت سازمانی دارند. شرکت هایی که آموزش، فرصت های توسعه شغلی و برنامه های تقدیر را ارائه می دهند، نیروی کار با انگیزه ای ایجاد می کنند که قادر به ارائه عملکرد استثنایی است. کارکنان متعهد ایده های نوآورانه را ارائه می دهند، تجربیات مشتری را بهبود می بخشند و فرهنگ سازمانی را تقویت می کنند.
مشارکت کارکنان، حفظ، تحرک داخلی، تکمیل آموزش و بهره وری می تواند به سازمان ها کمک کند تا ارزیابی کنند که آیا استراتژی کارکنان آنها ارزش آفرینی می کند.
شیوه های کسب و کار پایدار
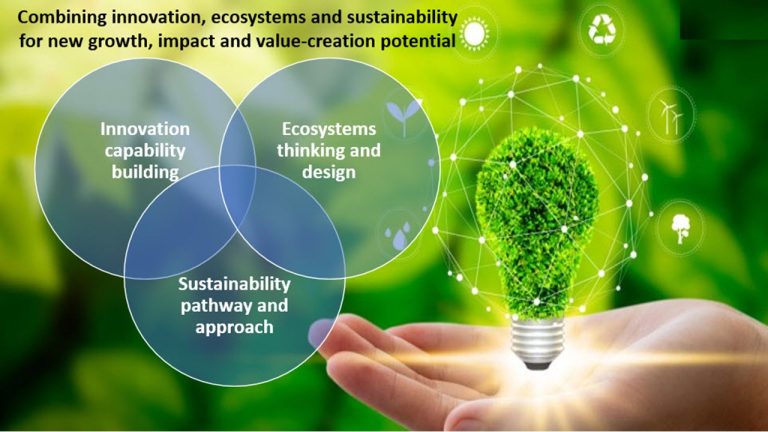
پایداری به یک جزء اساسی ایجاد ارزش تبدیل شده است. از کسب و کارها به طور فزاینده ای انتظار می رود که با به حداقل رساندن تأثیرات زیست محیطی، حمایت از جوامع محلی و حفظ حاکمیت اخلاقی، مسئولانه عمل کنند. شیوه های پایدار نه تنها شهرت برند را افزایش می دهند بلکه به تاب آوری بلندمدت و اعتماد مشتری نیز کمک می کنند.
معیارهای مربوطه ممکن است شامل انتشار گازهای گلخانه ای، مصرف انرژی، عملکرد رعایت اخلاقی، منابع مسئولانه، تأثیر جامعه و اعتماد ذینفعان باشد.
اهداف کلیدی استراتژی ایجاد ارزش
اهداف استراتژی ایجاد ارزش باید انتظارات ذینفعان را با نتایج تجاری قابل اندازه گیری مرتبط کند. اهداف رایج عبارتند از:
بهبود رضایت مشتری، حفظ و ارزش مادام العمر. افزایش کارایی عملیاتی و استفاده از منابع. تقویت نوآوری و زمان عرضه به بازار. ایجاد قابلیت، مشارکت و حفظ کارکنان. بهبود عملکرد مالی و اعتماد سهامداران. توسعه مزایای رقابتی پایدار. تقویت تاب آوری از طریق مدیریت موثر ریسک و حاکمیت مسئولانه.
این اهداف باید با توجه به استراتژی، صنعت، مدل کسب و کار و چالش های عملکردی فعلی سازمان اولویت بندی شوند.
چگونه یک استراتژی ایجاد ارزش توسعه دهیم
توسعه یک استراتژی ایجاد ارزش مستلزم آن است که سازمان ها نیازهای ذینفعان را با نتایج تجاری قابل اندازه گیری مرتبط کنند. این فرآیند باید اولویت های گسترده ای مانند رشد، نوآوری و پایداری را به ابتکارات خاص، صاحبان، جدول زمانی و شاخص های عملکرد تبدیل کند.
شناسایی ذینفعان کلیدی و انتظارات آنها
نیازهای مشتریان، کارکنان، سهامداران، تامین کنندگان، جوامع و سایر ذینفعان مرتبط را ترسیم کنید.
ارزیابی منابع فعلی ارزش
روابط با مشتری، قابلیت های عملیاتی، مالکیت فکری، استعداد، فناوری، قدرت برند و عملکرد مالی را ارزیابی کنید.
تعریف اهداف قابل اندازه گیری
اهداف روشنی را مرتبط با اولویت های کسب و کار، مانند بهبود حفظ، کاهش هزینه های عملیاتی، افزایش درآمد نوآوری یا تقویت قابلیت کارکنان، تعیین کنید.
اولویت بندی ابتکارات ایجاد ارزش
ابتکارات را بر اساس تأثیر مورد انتظار، امکان پذیری، الزامات سرمایه گذاری، ریسک ها و همسویی با استراتژی سازمان انتخاب کنید.
واگذاری مالکیت و منابع
تیم های مسئول هر ابتکار را تعریف کنید و بودجه، فناوری، مهارت ها و حاکمیت لازم برای اجرا را فراهم کنید.
نظارت بر عملکرد و تنظیم استراتژی
به طور منظم شاخص های مالی و غیرمالی را بررسی کنید، ارزیابی کنید که آیا ابتکارات نتایج مورد نظر را تولید می کنند و اولویت ها را با تغییر شرایط کسب و کار تنظیم کنید.
چگونه ایجاد ارزش را اندازه گیری کنیم
ایجاد ارزش باید با استفاده از ترکیبی از شاخص های مالی، مشتری، عملیاتی، کارکنان، نوآوری و پایداری اندازه گیری شود. مرتبط ترین معیارها به اهداف و صنعت سازمان بستگی دارد.
نمونه هایی از معیارهای ایجاد ارزش عبارتند از:
رشد درآمد، حاشیه سود و بازده سرمایه گذاری شده. حفظ مشتری، ارزش مادام العمر مشتری و رضایت مشتری. بهره وری، زمان چرخه عملیاتی، نرخ خطا و هزینه خدمات. مشارکت کارکنان، حفظ، تحرک داخلی و توسعه قابلیت. درآمد حاصل از محصولات جدید، زمان عرضه به بازار و پذیرش نوآوری. مصرف انرژی، انتشار گازهای گلخانه ای، منابع مسئولانه و سایر شاخص های پایداری.
سازمان ها باید هر معیار را به یک هدف خاص متصل کنند، یک خط پایه ایجاد کنند، یک هدف را تعریف کنند و عملکرد را در فواصل منظم بررسی کنند. این به رهبران کمک می کند تا بین فعالیت هایی که با ارزش به نظر می رسند و ابتکاراتی که نتایج قابل اندازه گیری تولید می کنند، تمایز قائل شوند.
نتیجه
استراتژی ایجاد ارزش به سازمان ها کمک می کند تا فراتر از تولید درآمد کوتاه مدت حرکت کرده و ارزش پایدار برای مشتریان، کارکنان، سهامداران و جامعه ایجاد کنند. با ترکیب تمرکز بر مشتری، نوآوری مستمر، برتری عملیاتی، توسعه کارکنان و شیوه های کسب و کار پایدار، سازمان ها می توانند عملکرد را بهبود بخشند در حالی که تاب آوری را تقویت می کنند.
موثرترین استراتژی ها اهداف روشن را با نتایج قابل اندازه گیری مرتبط می کنند. سازمان هایی که به طور منظم منابع ارزش خود را ارزیابی می کنند، ابتکارات با تأثیر بالا را اولویت بندی می کنند و با انتظارات متغیر ذینفعان سازگار می شوند، بهتر می توانند به رشد پایدار دست یابند و مزیت رقابتی را حفظ کنند.